
欧洲市场 | 2025年欧洲商用车市场年度洞察
欧洲市场核心数据速览
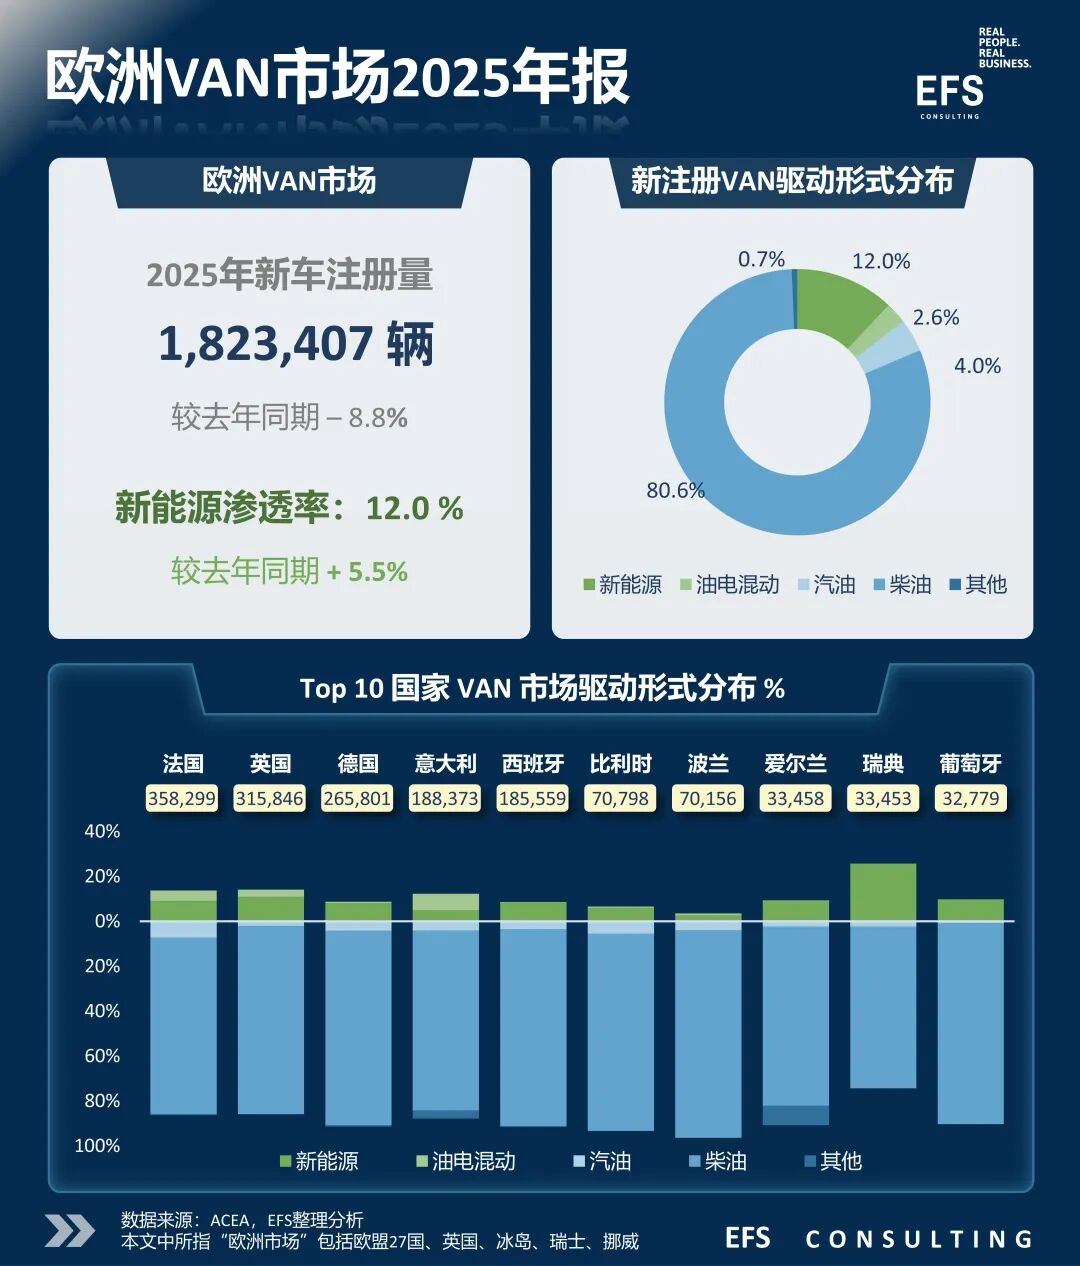
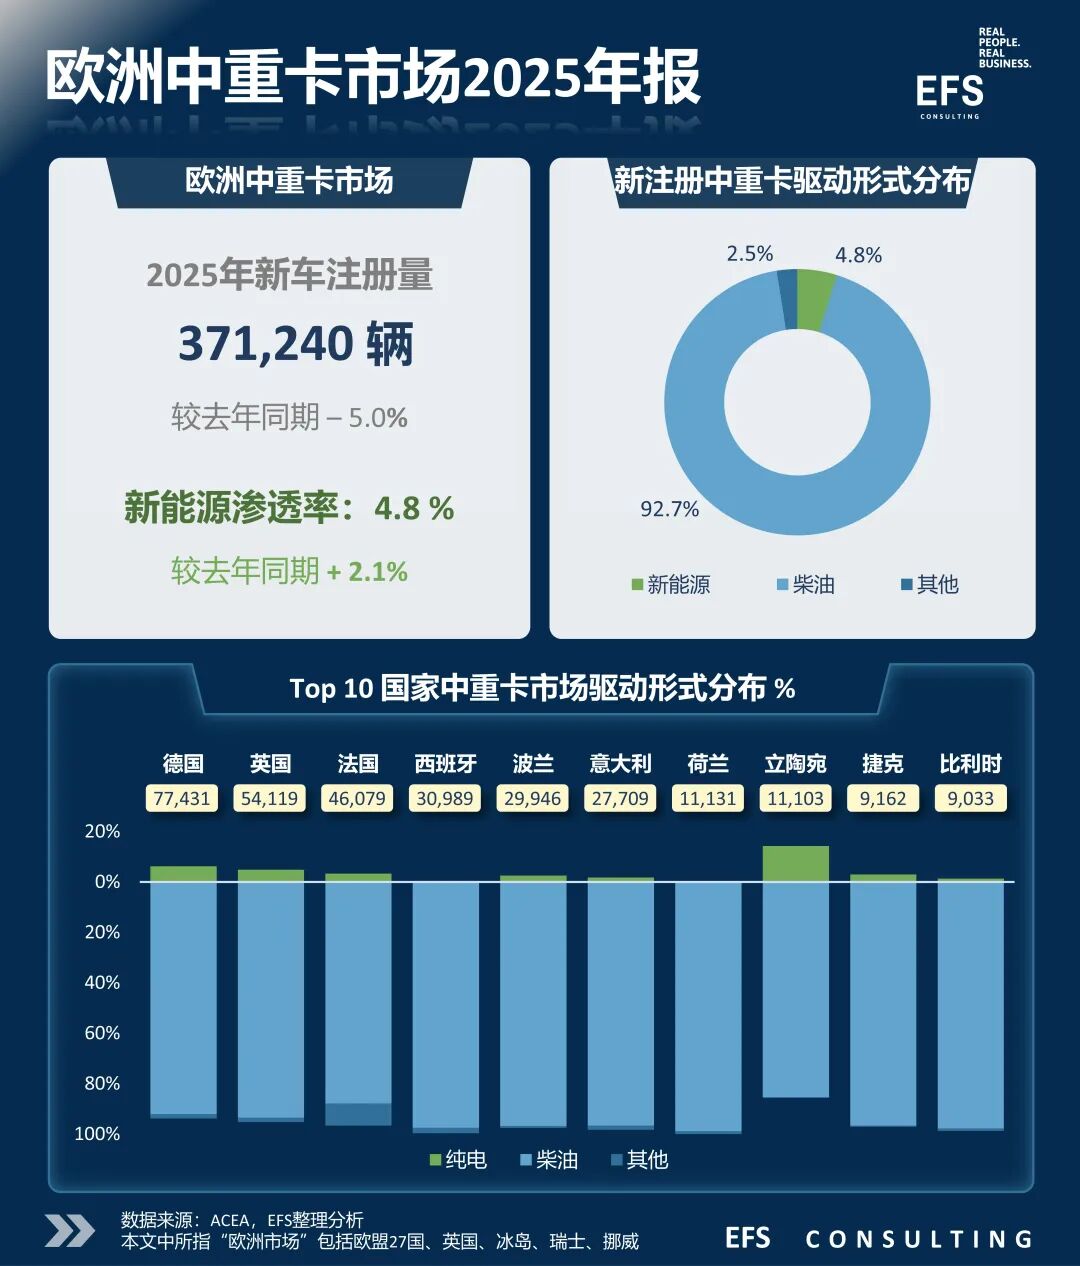
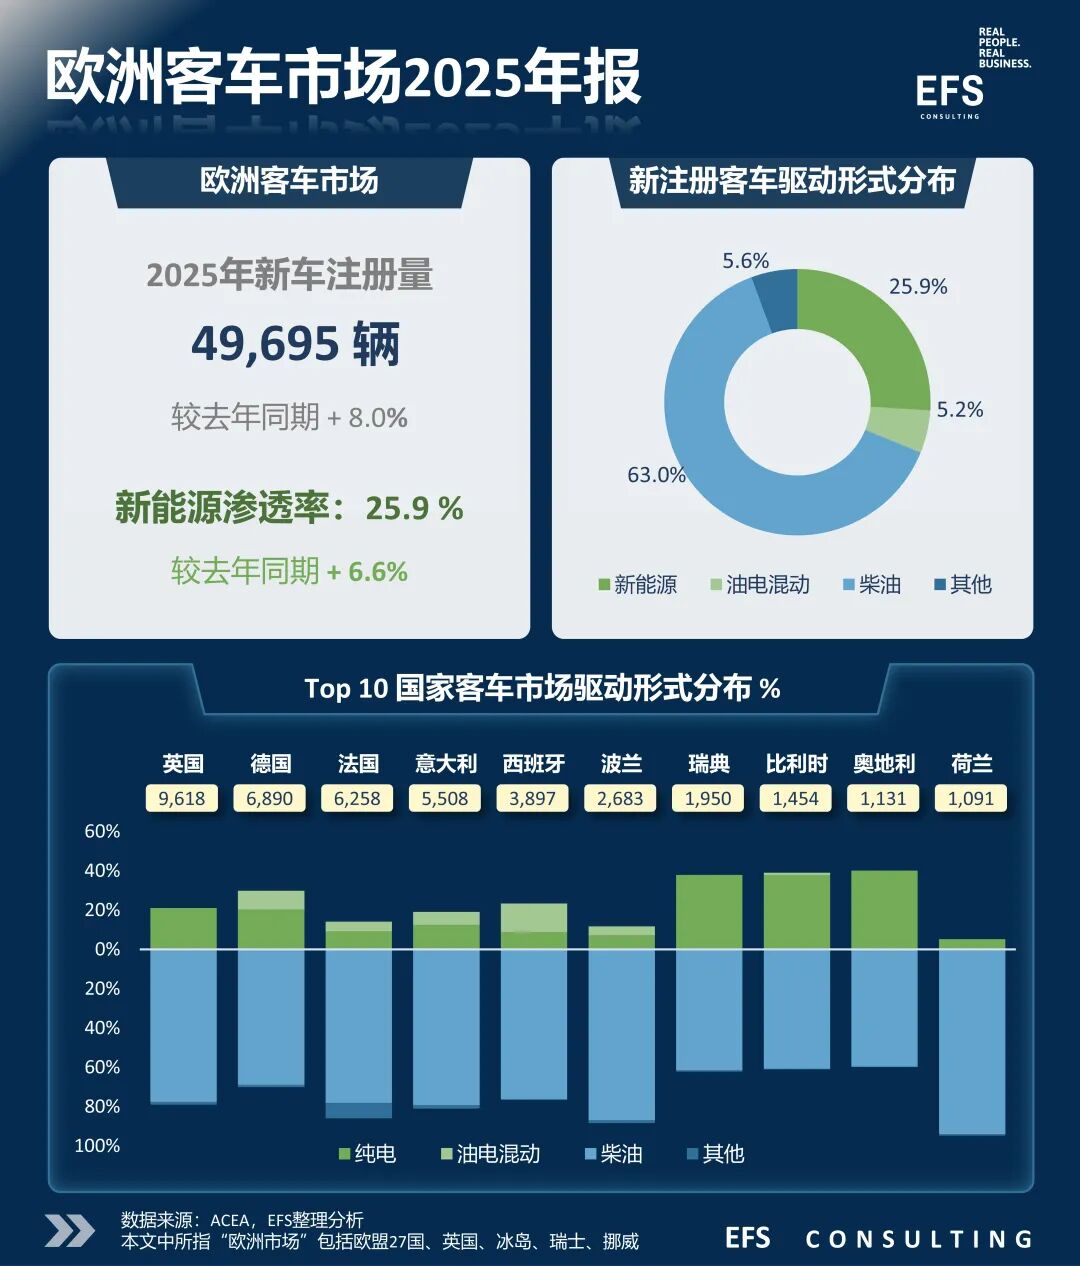
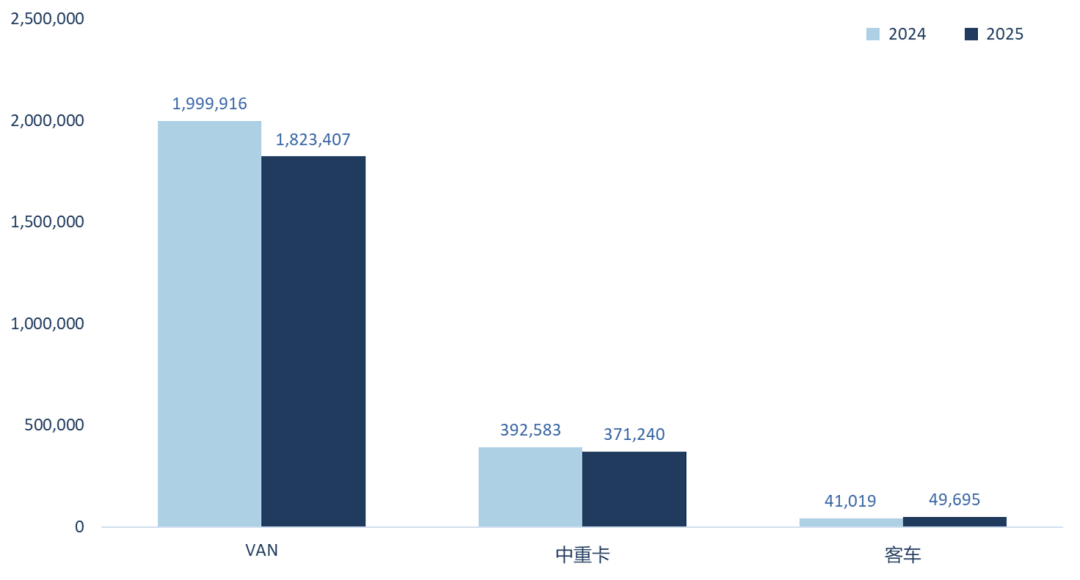
市场总量:2025年全年欧洲VAN销量1,823,407辆,中卡销量73,494辆,重卡销量297,746辆,客车销量49,695辆。除客车以外,商用车各品类市场体量同比去年均有不同程度的下降。VAN较去年整体下降8.8%,中卡下降1.8%,重卡下降6.3%,客车上升8.0%。
2025年欧洲商用车新车注册量
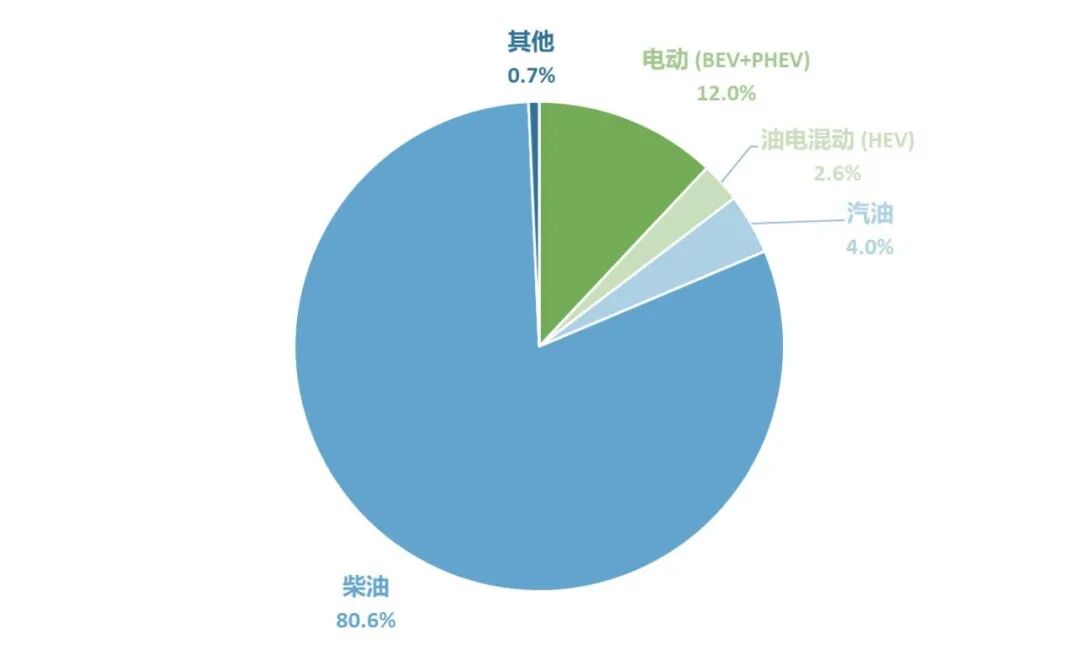
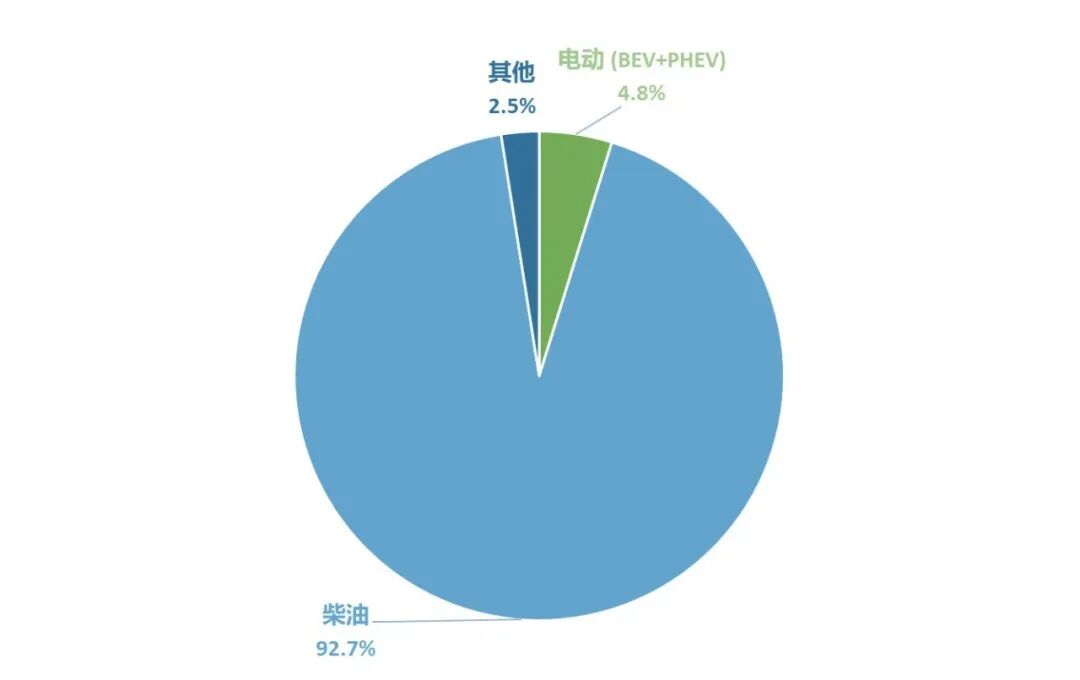
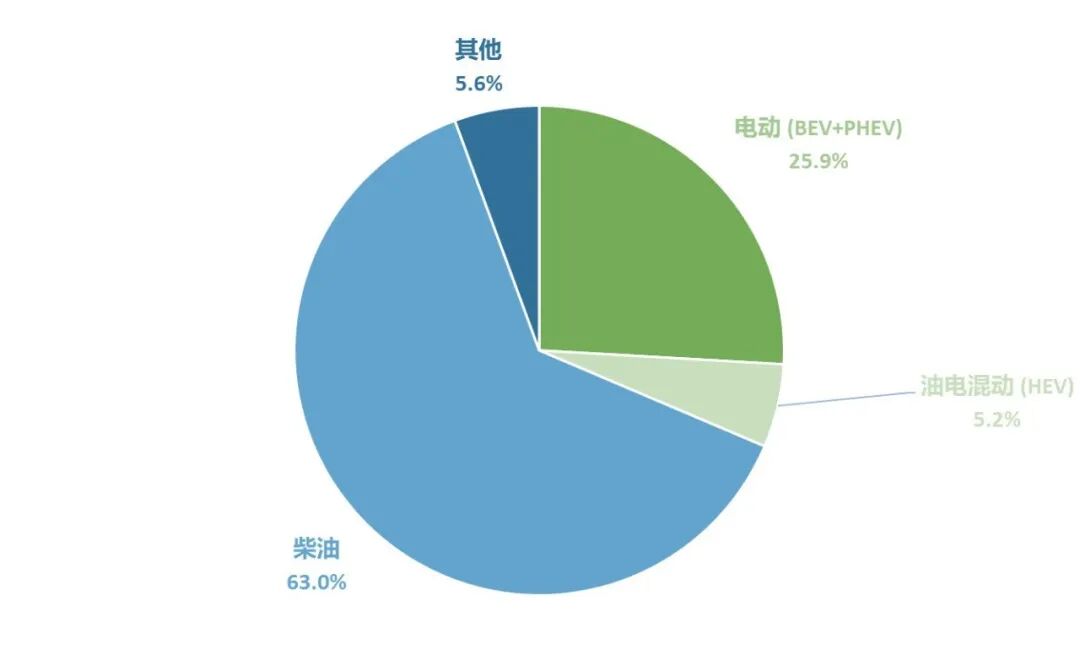
新能源渗透率(BEV+PHEV):VAN的新能源渗透率(BEV+PHEV)为12.0%,较去年同期增长5.5%;中重卡的新能源渗透率为4.8%,较去年同期增长2.1%;客车的新能源渗透率为25.9%,较去年同期增长6.6%。
2025年欧洲新注册VAN驱动形式占比
2025年欧洲新注册中重卡驱动形式占比
2025年欧洲新注册客车驱动形式占比
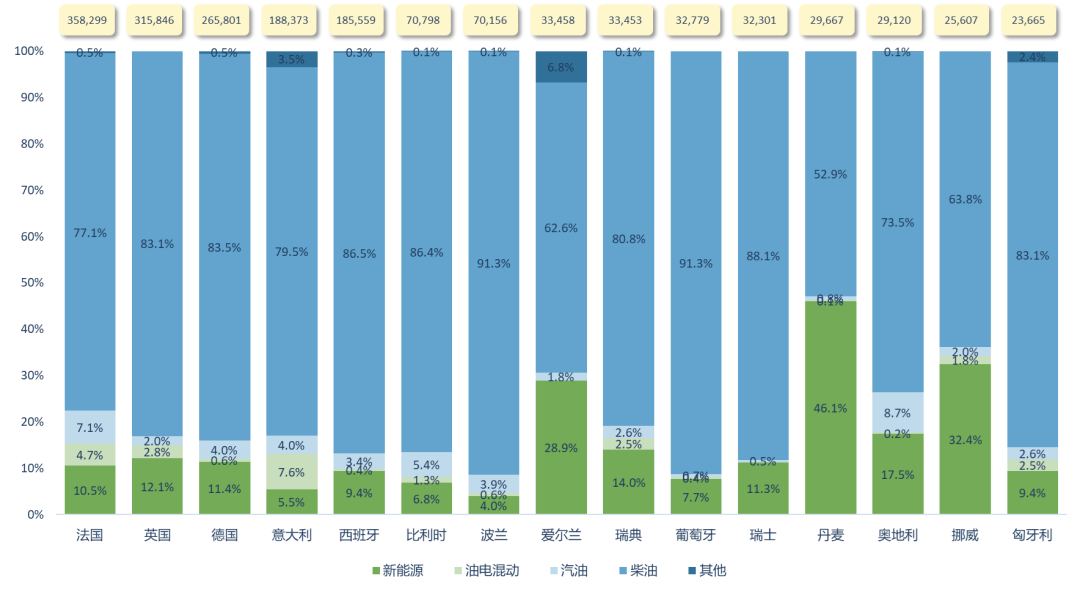
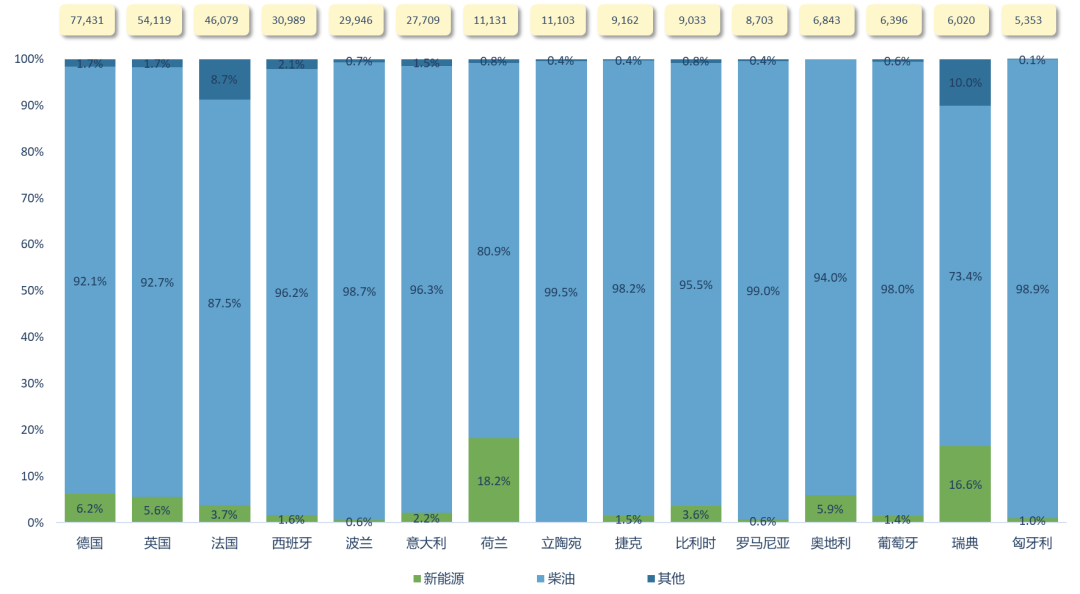
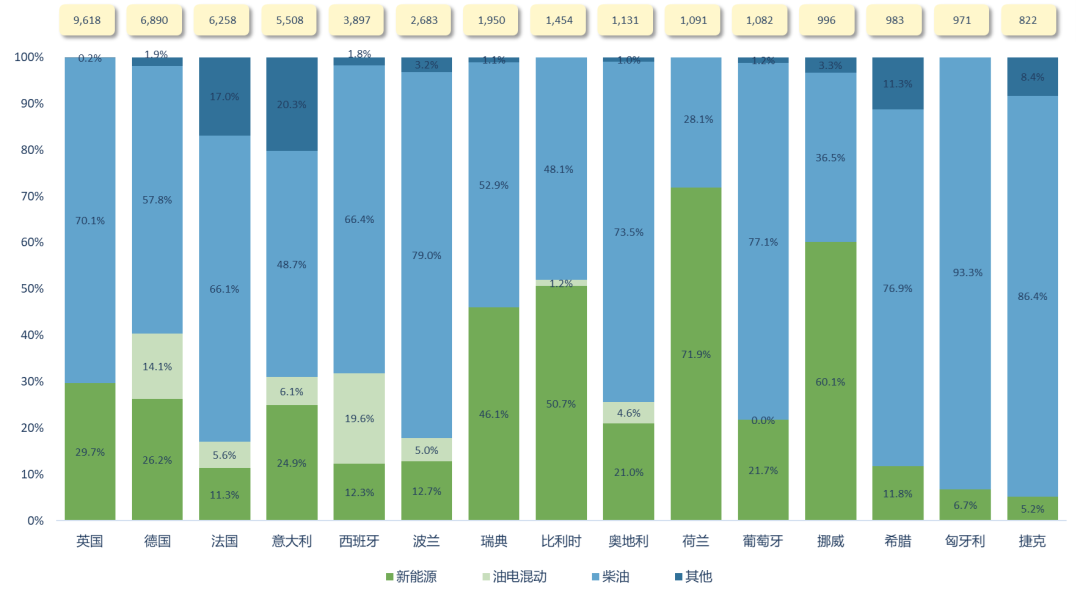
国家市场分析:德国、英国、法国、意大利、西班牙、波兰依旧是是欧洲商用车主要国家市场。
VAN的能源形式分布方面,从2025年数据来看,欧洲各国都在积极推行电动化VAN,同比2024年数据,除希腊电动VAN的渗透率略有下降(-0.1%),其余各国均同比去年有大幅上升。核心原因与希腊2025年经济增速放缓,商业订单减少相关,同时现有的针对电动化车辆的补贴政策相比2024年有所减弱。
中重卡的能源形式仍以柴油为主,但是2025年欧洲各国的电动卡车渗透率同比去年均有所上涨。其中荷兰中卡的新能源渗透率上升明显,从2024年的6.7%上升至2025年的67%,主要原因是荷兰2025年扩大了其货运零排放区,同时提供高额的购置补贴和税收减免。
客车的能源形式分布方面,北欧国家及荷比卢地区以新能源客车为主,但传统燃油客车其他国家市场中仍然占有明显优势。东欧国家仍在积极推进新能源转型,但由于基础设施尚不完善、政府补贴力度有限,要实现长期的转型目标仍需时日。
2025年欧洲Top15国家VAN市场能源形式分布%
2025年欧洲Top15国家中重卡市场能源形式分布%
2025年欧洲Top15国家客车市场能源形式分布%
EFS Consulting 洞察:
2025年欧洲商用车市场整体回顾及未来展望
欧洲商用车市场阶段性回调
新车注册量周期性下行
2025年,欧洲VAN新车注册量较去年同期下降8.8%,欧洲三大VAN市场均有明显下降。其中,英国降幅最大,达到10.5%,其次是法国(-5.6%)和德国(-5.4%)。
中重卡车新车注册量较去年同期下降5.4%,其中重卡注册量下降6.3%,中卡注册量下降了1.8%。欧洲主要中重卡市场的注册量除英国外均出现下滑,其中德国下降了12.3%,法国下降了9.0%,西班牙下降了3.6%,英国上涨了0.6%。英国市场增长主要由城市物流需求带动的中卡车型销量提升所推动,而重卡市场则延续下滑趋势。
整体而言,2025年欧洲商用车市场出现周期下行。商用车市场增长情况通常与宏观经济水平强关联,2025年欧洲经济虽保持增长,但几大工业大国产出疲软、核心物流市场收缩、运输行业整体承压以及市场高利率环境抑制车队更新都导致了2025年商用车市场的收缩。
动力结构转型持续推进
新能源转型仍任重道远
新能源渗透率方面,VAN、中重卡及客车的新能源渗透率均较去年同期均有所上涨。VAN较去年同期增长5.5%;中重卡较去年同期增长2.1%;客车较去年同期增长6.6%。
整体来看,欧洲商用车市场各产品领域新能源渗透率均有所上升。尤其在轻型商用车(VAN)领域,2025年欧洲所有国家新能源产品注册量同比均有大幅上涨。但整体新能源渗透率增长仍然不及预期。VAN类产品整体新能源渗透率(纯电+插混)在12%左右,在众产品领域中已经走在前列,但要实现新能源渗透率的高速增长仍有一段路要走。中重卡市场仍然受困于市场中新能源产品成熟度的问题,以及新能源产品高昂的购置成本和基础设施尚不完善的事实,要实现长期的转型目标仍需时日。
展望2026:
复苏周期下的结构调整与转型
2025年欧洲整体商用车市场情况并不乐观,在经历阶段性回调后,预计2026年欧洲商用车市场将呈现以下几点特征:
-
欧洲商用车整体市场止跌企稳,细分市场呈现差异化复苏态势
-
电动化竞争从技术导入走向商业验证,市场竞争由车辆销售迈向运营解决方案
-
中国车企市场进入窗口期已至,本地化能力与服务成制胜关键
整体市场预计将由需求收缩转向转型更新驱动。2026年随着欧洲整体GDP的温和复苏、利率进入下降通道、物流企业盈利能力改善以及车队更新需求的逐步释放会带来市场的小幅恢复。轻型商用车和短途配送车辆受电商物流及城市配送需求带动,预计恢复速度较快,而重型卡车和长途物流车辆则更多依赖政策支持及经济回暖,其复苏速度相对缓慢。
其次,电动化竞争正经历从技术导入阶段向商业验证阶段的转变。针对新能源车型,欧洲市场消费者不仅关注车辆的续航、充电和成本优势,也会更加重视基于车辆运营的数据服务、能源管理和整体解决方案。市场竞争逐渐从单纯的产品销售向“车辆+运营”模式延伸,要求主机厂在电动化生态体系、售后服务及运营效率上形成差异化能力。
最后,对于中国车企而言,欧洲市场的进入窗口期已至。具备本地化生产、研发和服务能力的企业将在市场竞争中占据先机。无论是布局本地售后网络,还是打造符合欧洲客户需求的产品与运营模式,本地化能力与服务水平将成为决定市场份额和品牌认可度的核心因素。